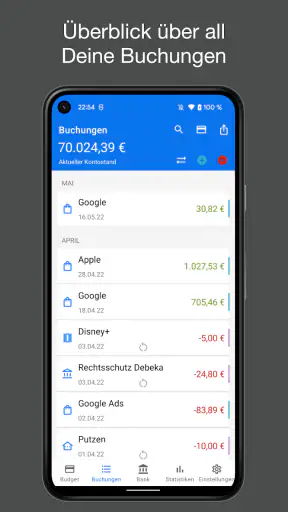
Wer seine Ausgaben nicht nur grob schätzen, sondern im Alltag wirklich verstehen möchte, braucht kein kompliziertes Finanzsystem. Ich habe mir Dispensatio - Haushaltsbuch als Spar- und Budget-App angesehen und finde den Ansatz angenehm bodenständig: Einnahmen und Ausgaben sollen dort sichtbar werden, wo sie entstehen, damit am Monatsende nicht nur ein Bauchgefühl bleibt. Die Anwendung stammt von Tobias Hauß, ist kostenlos erhältlich und richtet sich an Menschen, die ihr Haushaltsbudget selbst in die Hand nehmen möchten.
Mein Eindruck fällt insgesamt positiv, aber nicht uneingeschränkt aus. Dispensatio passt besonders gut zu Einzelpersonen, Paaren oder kleinen Haushalten, die ihre Finanzen bewusst und regelmäßig eintragen wollen. Wer dagegen automatische Bankverbindungen, umfangreiche Auswertungen oder eine vollständig gemeinsame Finanzverwaltung für mehrere Personen erwartet, sollte seine Ansprüche vorher etwas genauer prüfen. Die Stärke liegt für mich weniger in spektakulären Zusatzfunktionen als in der Idee, Sparen und Haushaltsplanung in eine überschaubare tägliche Routine zu verwandeln.
Lesbarkeit und Navigation im täglichen Gebrauch
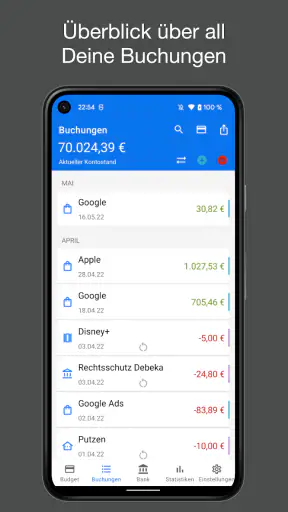
Bei einer Budget-App entscheidet nicht nur die Rechenlogik, sondern vor allem die Frage, ob ich sie auch an einem hektischen Dienstagabend noch öffnen und bedienen möchte. Genau hier ist ein klarer Aufbau wichtig. Für mich muss eine Ausgabe schnell erfasst sein: Betrag eingeben, passende Kategorie wählen, speichern und weiter. Wenn jeder Eintrag zu viele Entscheidungen verlangt, verliere ich nach wenigen Tagen die Motivation.
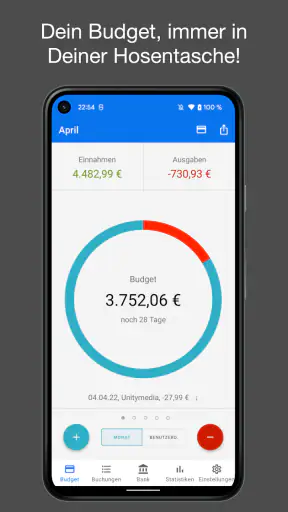
Dispensatio gehört in den Bereich der Finanz-Apps und ist als Haushaltsbuch, Budget Manager und Sparplaner gedacht. Diese Ausrichtung macht den grundlegenden Zweck verständlich: Die App soll nicht meine komplette Bank ersetzen, sondern mir helfen, Einnahmen, Ausgaben und geplante Budgets im Blick zu behalten. Das ist ein sinnvoller Unterschied zu Banking-Apps, die zwar Kontostände zeigen, aber nicht immer erklären, wohin das Geld im Alltag tatsächlich verschwindet.
Die Oberfläche sollte man am besten nicht wie ein einmaliges Projekt behandeln. Der eigentliche Nutzen entsteht, wenn ich mir eine feste Gewohnheit aufbaue. Ich würde zunächst nur die wichtigsten Kategorien verwenden, etwa Miete, Lebensmittel, Mobilität, Freizeit und Rücklagen. Zu viele Unterteilungen wirken anfangs zwar präzise, machen die Eingabe aber unnötig langsam. Ein einfaches Kategoriensystem liefert oft schneller brauchbare Erkenntnisse als eine scheinbar perfekte, aber lästige Buchführung.
Für die Lesbarkeit ist außerdem entscheidend, wie gut Zahlen, Beschriftungen und Eingabefelder voneinander zu unterscheiden sind. Menschen mit nachlassender Sehkraft oder Konzentrationsproblemen profitieren generell von kurzen Bezeichnungen und einer klaren visuellen Hierarchie. Ich würde deshalb bei der ersten Einrichtung bewusst prüfen, ob wichtige Beträge auf dem eigenen Gerät angenehm erkennbar sind und ob die Navigation auch ohne langes Suchen verständlich bleibt. Eine Finanz-App darf nicht voraussetzen, dass man jede Funktion erst durch Ausprobieren errät.
Der aktuelle Stand ist die Version 1.3.2. Das klingt nach einer noch überschaubaren Entwicklung, was für mich zwei Seiten hat. Einerseits kann ein schlanker Funktionsumfang die Bedienung erleichtern. Andererseits sollte man bei einer jüngeren oder weniger umfangreichen Lösung nicht automatisch eine Reife erwarten, die große, lang etablierte Finanz-Apps mitbringen. Für die Entscheidung ist deshalb wichtiger, ob der eigene Bedarf einfach genug ist, als ob die App möglichst viele Menüs anbietet.
Ein sinnvoller Start ohne Zahlenchaos
Mein praktischer Vorschlag wäre, die ersten Tage nicht mit dem Ziel zu beginnen, jede einzelne Kleinigkeit perfekt zu dokumentieren. Stattdessen würde ich ein realistisches Monatsbudget festlegen und nur die Ausgaben eintragen, die für die eigene Planung relevant sind. Dazu zählen auch kleine wiederkehrende Beträge, denn gerade sie werden leicht unterschätzt. Nach einer Woche lässt sich besser beurteilen, welche Kategorien wirklich gebraucht werden und welche nur zusätzlichen Aufwand erzeugen.
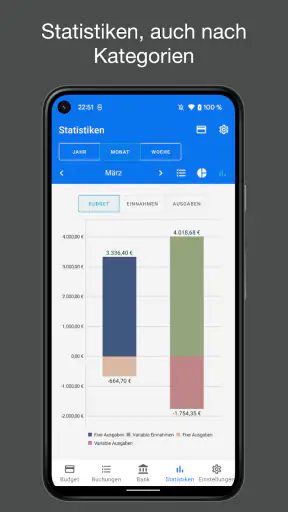
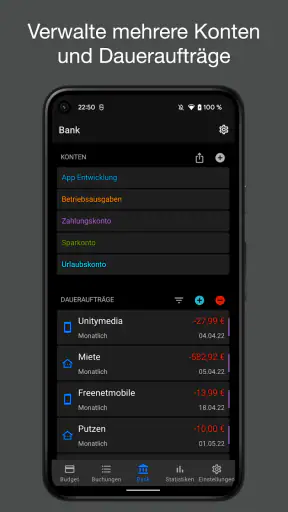
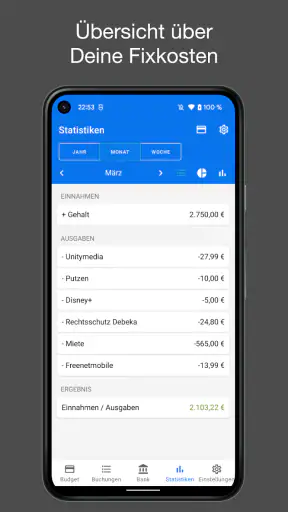
Ein hilfreicher Arbeitsablauf ist die Trennung zwischen festen und veränderlichen Kosten. Die monatliche Miete oder ein regelmäßiger Vertrag verhält sich anders als spontane Restaurantbesuche oder Einkäufe. Wer beides vermischt, sieht zwar eine Gesamtsumme, erkennt aber weniger gut, an welcher Stelle sich etwas ändern lässt. Ich würde daher zuerst die unvermeidbaren Ausgaben eintragen und anschließend ein begrenztes Budget für die flexiblen Bereiche setzen. So wird aus einer bloßen Liste ein Plan.
Für Menschen, die nicht gern mit Tabellen arbeiten, kann genau diese Reduktion den Einstieg erleichtern. Eine klassische Tabellenkalkulation bietet zwar fast unbegrenzte Möglichkeiten, verlangt aber mehr Eigenorganisation. Dispensatio ist für mich dann interessanter, wenn ich nicht erst Formeln, Spalten und Auswertungen bauen möchte. Wer dagegen komplexe Szenarien für mehrere Konten oder umfangreiche Jahresplanungen braucht, wird mit einer spezialisierten Tabellenlösung wahrscheinlich mehr Freiheit haben.
Motorische und sensorische Gesichtspunkte
Eine App für Haushaltsplanung wird oft in Situationen verwendet, in denen die Hände nicht vollständig frei sind: beim Warten an der Haltestelle, zwischen zwei Erledigungen oder kurz nach dem Einkauf. Deshalb ist eine möglichst unkomplizierte Eingabe wichtiger als ein beeindruckendes Design. Große, eindeutig erkennbare Bedienelemente und wenig unnötige Navigation helfen nicht nur Menschen mit motorischen Einschränkungen, sondern allen, die gerade wenig Zeit oder Aufmerksamkeit haben.
Ich würde die App vor allem danach beurteilen, ob sich ein Betrag mit wenigen, klaren Schritten erfassen lässt. Bei einer feinmotorischen Einschränkung können kleine Schaltflächen, dicht beieinanderliegende Auswahlfelder oder eine unübersichtliche Tastatur schnell zur Hürde werden. Auch häufiges Wechseln zwischen Ansichten kann anstrengend sein. Wer hier empfindlich reagiert, sollte Dispensatio mit einem typischen eigenen Nutzungsszenario testen, statt sich allein auf die Beschreibung als Haushaltsbuch zu verlassen.
Für Menschen mit eingeschränktem Sehvermögen ist nicht nur die Schriftgröße relevant. Ebenso wichtig sind ausreichende Kontraste, verständliche Bezeichnungen und die Frage, ob Informationen ausschließlich über Farbe vermittelt werden. Bei Finanzdaten sollte beispielsweise nicht nur eine farbliche Markierung zeigen, dass ein Budget überschritten wurde. Ein klarer Text oder ein eindeutiger Betrag ist wesentlich verlässlicher. Ich würde die Anzeige mit den Systemeinstellungen des eigenen Smartphones ausprobieren und prüfen, ob Vergrößerung oder größere Schrift die Navigation beeinträchtigen.
Auch Nutzerinnen und Nutzer mit kognitiven Belastungen können von einem reduzierten Ablauf profitieren. Wer nach einem langen Arbeitstag nur noch wenig Energie hat, braucht keine App, die zum Nachdenken über jede Kleinigkeit zwingt. Ein fester Rhythmus hilft: morgens wiederkehrende Ausgaben prüfen, nach dem Einkauf den Betrag eintragen und am Wochenende die Kategorien ansehen. So wird die Anwendung zu einer kleinen Routine statt zu einer zusätzlichen Aufgabe, die ständig aufgeschoben wird.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt vor allem etwas über die grundsätzliche Einstufung aus, nicht darüber, ob jede Person die Bedienung ohne Anpassung angenehm findet. Ein älterer Mensch kann eine Finanz-App problemlos nutzen, wenn Sprache, Schrift und Navigation verständlich sind; umgekehrt kann eine junge Person mit motorischen oder visuellen Einschränkungen Schwierigkeiten haben. Barrierearme Nutzung ist daher eine praktische Erfahrung und keine reine Altersfrage.
Wenn die Umgebung wichtiger ist als die App
Die Zugänglichkeit hängt nicht nur vom Programm selbst ab. In hellem Sonnenlicht können Kontraste anders wirken als in einem abgedunkelten Zimmer. Unterwegs lenken Geräusche und Zeitdruck ab, während zu Hause vielleicht ein Tablet oder ein Smartphone mit größerem Bildschirm genutzt wird. Ich würde die Einrichtung deshalb nicht zwischen Tür und Angel erledigen, sondern an dem Ort, an dem die Finanzplanung meistens stattfindet.
Ein realistisches Beispiel: Nach dem Wocheneinkauf sitze ich noch im Auto, bevor ich nach Hause fahre. Ich notiere den Betrag nicht während der Fahrt, sondern erst im sicheren Stillstand. Wenn die Eingabe dann schnell gelingt, bleibt die Ausgabe im Gedächtnis und wird nicht vergessen. Für Menschen mit eingeschränkter Handbeweglichkeit kann es sinnvoll sein, die Buchführung auf einen ruhigen Zeitpunkt zu verschieben und mehrere Belege gesammelt zu erfassen. Das ist weniger spontan, kann aber deutlich weniger stressig sein.
Wer mit Spracheingabe, Bildschirmvergrößerung oder alternativen Bedienhilfen arbeitet, sollte die konkrete Kombination aus Smartphone und Systemeinstellungen testen. Ich würde keine automatische Kompatibilität versprechen, nur weil eine App grundsätzlich einfach aussieht. Manche Anwendungen funktionieren mit solchen Hilfen gut, andere verlieren dabei wichtige Orientierungselemente. Gerade bei Geldangelegenheiten ist es besser, einen Probeeintrag zu machen und anschließend zu kontrollieren, ob Betrag und Kategorie wirklich korrekt gespeichert wurden.
Ein alltagstauglicher Ablauf für verschiedene Haushalte
Für eine allein lebende Person ist Dispensatio vermutlich am leichtesten einzusetzen. Ich kann ein persönliches Monatsbudget festlegen, die eigenen Ausgaben kategorisieren und am Ende der Woche sehen, ob das geplante Verhältnis noch stimmt. Das ist besonders nützlich, wenn das Geld nicht wegen einer einzelnen großen Anschaffung knapp wird, sondern durch viele kleine, scheinbar harmlose Ausgaben.
In einem Paarhaushalt wird die Sache etwas anspruchsvoller. Die App kann als gemeinsames Planungswerkzeug dienen, wenn beide Personen dieselben Kategorien und Regeln verwenden. Vorher sollte man klären, wer welche Ausgaben einträgt und wie gemeinsame sowie persönliche Kosten behandelt werden. Ohne diese Absprache entsteht schnell ein unvollständiges Bild. Ich würde beispielsweise ein gemeinsames Budget für Lebensmittel führen, persönliche Hobbys aber getrennt betrachten. So bleibt die Planung fairer und die Zahlen bleiben aussagekräftig.
Für Familien mit mehreren Personen ist die Frage der Verantwortlichkeit noch wichtiger. Ein Haushaltsbuch hilft nur, wenn die relevanten Ausgaben tatsächlich gesammelt werden. Wer regelmäßig Bargeld nutzt oder Einkäufe von mehreren Familienmitgliedern nachtragen muss, braucht eine klare Vereinbarung. Dispensatio kann dann als zentrale Übersicht dienen, aber die App nimmt einem nicht die organisatorische Arbeit ab. Für sehr komplexe Haushalte mit vielen Konten, wechselnden Zuständigkeiten und detaillierten Freigaben wäre eine umfangreichere Lösung wahrscheinlich passender.
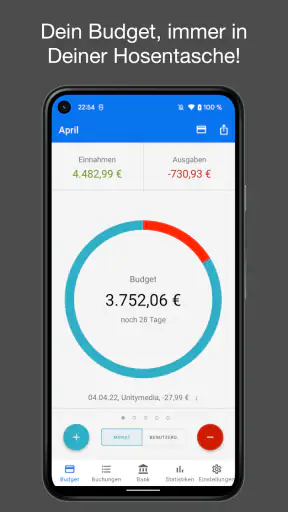
Ein guter Spartrick besteht darin, nicht nur vergangene Ausgaben zu betrachten, sondern vor dem Einkauf eine Grenze festzulegen. Wenn für Lebensmittel ein bestimmter Betrag vorgesehen ist, kann ich während des Monats prüfen, wie viel davon noch sinnvoll verfügbar ist. Das verändert die App vom nachträglichen Protokoll zu einem Werkzeug für Entscheidungen. Genau darin sehe ich einen der stärkeren Ansätze: Das Haushaltsbuch ist nicht nur interessant, wenn bereits ein Problem entstanden ist.
Wer unregelmäßige Einnahmen hat, sollte vorsichtiger planen. Bei einem festen Gehalt lässt sich ein Monatsbudget relativ einfach aufstellen. Bei wechselnden Aufträgen, Trinkgeld oder saisonalen Einnahmen ist es sinnvoller, mit einem vorsichtigen Mindestwert zu rechnen und zusätzliche Einnahmen nicht sofort vollständig zu verplanen. Die App kann die Übersicht unterstützen, aber sie ersetzt keine Rücklage für schwächere Monate. Diese Einschränkung gilt besonders für Selbstständige und Personen mit stark schwankendem Einkommen.
Was im Vergleich zu üblichen Alternativen auffällt
Die naheliegendste Alternative ist die Notiz-App. Sie ist schnell geöffnet und verlangt keine besondere Struktur. Für einzelne Ausgaben funktioniert das, doch nach einigen Wochen wird die Liste unübersichtlich. Beträge lassen sich schwer vergleichen, Kategorien fehlen oder werden uneinheitlich verwendet. Dispensatio ist dann die bessere Wahl, wenn ich aus einzelnen Notizen ein wiederverwendbares System machen möchte.
Eine Tabellenkalkulation ist flexibler. Ich kann eigene Spalten, Formeln und Diagramme anlegen und die Planung genau auf meinen Haushalt zuschneiden. Diese Freiheit hat aber einen Preis: Ich muss das System selbst bauen und pflegen. Für jemanden, der gern mit Tabellen arbeitet, kann das die bessere Option sein. Für mich ist eine spezialisierte Haushaltsbuch-App angenehmer, wenn ich möglichst schnell mit einer klaren Struktur starten möchte und keine individuelle Finanzdatenbank benötige.
Banking-Apps haben den Vorteil, dass Kontobewegungen bereits vorhanden sind. Das spart Tipparbeit, kann aber auch dazu führen, dass ich nur auf vergangene Buchungen schaue. Ein Haushaltsbuch zwingt mich eher dazu, über Budgets und Gewohnheiten nachzudenken. Gleichzeitig ist manuelles Eintragen eine echte Schwachstelle: Wenn ich es vergesse, ist jede Auswertung unvollständig. Wer maximale Automatisierung sucht, sollte deshalb prüfen, ob eine andere Finanz-App besser zum eigenen Alltag passt.
Der kostenlose Einstieg macht Dispensatio interessant, besonders für Menschen, die erst einmal ausprobieren möchten, ob ein Haushaltsbuch überhaupt in den Tagesablauf passt. Gleichzeitig können für zusätzliche Funktionen In-App-Käufe zwischen zwei Euro und knapp vierzig Euro anfallen, wenn die Abrechnung über Google Play erfolgt. Für mich bedeutet das: Vor einer Zahlung sollte ich genau prüfen, welche Erweiterung ich brauche und ob sie meinen persönlichen Ablauf wirklich verbessert. Ein kostenloser Start ist hilfreich, sollte aber nicht mit einem vollständig kostenlosen Funktionsumfang verwechselt werden.
Verbleibende Hürden und klare Grenzen
Die größte mögliche Hürde ist nicht die Idee, sondern die Konsequenz. Keine App kann fehlende Einträge korrigieren oder automatisch erkennen, dass ein Betrag falsch kategorisiert wurde. Gerade Menschen mit wenig Zeit könnten nach einigen Tagen den Überblick verlieren. Ich würde deshalb lieber jeden Abend wenige Minuten einplanen, statt am Monatsende einen großen Stapel Belege nachzuarbeiten. Wer diese Routine grundsätzlich nicht mag, wird wahrscheinlich auch mit Dispensatio nicht dauerhaft glücklich.
Eine weitere Grenze liegt in der gemeinsamen Nutzung. Für eine einzelne Person ist die Verantwortung klar. In einem Haushalt mit mehreren Beteiligten braucht es dagegen Regeln, Erinnerungen und Vertrauen. Wenn eine Person alle Ausgaben einträgt, kann das zwar funktionieren, wird aber schnell zur unsichtbaren Zusatzarbeit. Wer eine Lösung mit ausgefeilten Rollen, automatischer Synchronisation oder gemeinsamer Bearbeitung erwartet, sollte sich vor der Entscheidung genau mit dem eigenen Organisationsbedarf beschäftigen.
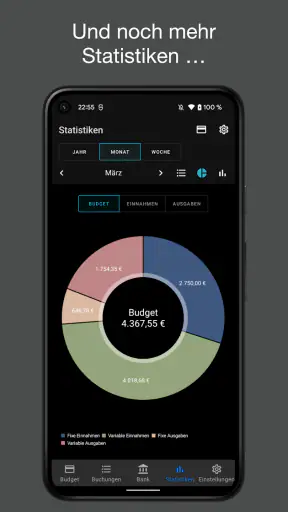
Auch bei der Darstellung von Finanzdaten ist Einfachheit nicht immer genug. Ein Gesamtbetrag kann beruhigen oder beunruhigen, erklärt aber noch nicht, welche Ausgabe verändert werden sollte. Ich würde Dispensatio daher nicht als Finanzberatung verstehen. Die App kann sichtbar machen, dass die Freizeitkosten steigen oder die Rücklage zu klein ausfällt. Die Entscheidung, ob ich weniger ausgebe, mehr verdiene oder ein Ziel verschiebe, bleibt bei mir.
Für Nutzerinnen und Nutzer mit besonderen Bedienanforderungen bleibt ein eigener Test unverzichtbar. Die Altersfreigabe und der einfache Zweck sagen nicht automatisch, wie gut die App mit jeder Form von Vergrößerung, alternativer Eingabe oder eingeschränkter Aufmerksamkeit funktioniert. Wer auf solche Hilfen angewiesen ist, sollte zuerst einen kleinen Monat mit wenigen Kategorien simulieren. Dabei würde ich besonders auf das Lesen von Beträgen, das Auswählen einer Kategorie und das Korrigieren eines Fehlers achten.
Die Bewertung von 3,9 bei über vierzig abgegebenen Bewertungen zeigt ein gemischtes, aber nicht grundsätzlich negatives Bild. Ich würde daraus keine endgültige Qualitätsaussage ableiten, sondern es als Hinweis verstehen, die eigenen Erwartungen realistisch zu halten. Dispensatio muss nicht für jeden Haushalt die umfassendste Lösung sein. Ihre Berechtigung hat sie dort, wo eine verständliche, persönliche Budgetroutine wichtiger ist als eine lange Liste professioneller Finanzfunktionen.
Mein inklusives Urteil zu Dispensatio
Ich empfehle Dispensatio vor allem Menschen, die ihre Ausgaben bewusst manuell ordnen möchten und eine überschaubare Alternative zu einer selbst gebauten Tabelle suchen. Die App kann helfen, finanzielle Entscheidungen greifbarer zu machen: nicht durch komplizierte Fachbegriffe, sondern durch regelmäßiges Eintragen und den Vergleich mit dem eigenen Budget. Für Einsteiger ist das ein sinnvoller Weg, solange sie bereit sind, die notwendige Routine aufzubauen.
Besonders stark finde ich den Ansatz für Situationen, in denen automatische Kontodaten nicht der wichtigste Punkt sind. Wer Bargeld nutzt, Ausgaben nach Kategorien verstehen möchte oder ein Sparziel Schritt für Schritt verfolgen will, kann von einer bewussten manuellen Übersicht profitieren. Auch Menschen, die sich von umfangreichen Banking-Apps erschlagen fühlen, dürften den klareren Zweck angenehm finden.
Ich würde die Anwendung dagegen nicht als erste Wahl für Haushalte mit sehr komplexen Finanzen, stark schwankenden Einnahmen oder hohem Automatisierungsbedarf betrachten. Ebenso sollten Personen, die auf bestimmte Bedienhilfen angewiesen sind, die konkrete Nutzung auf ihrem Gerät sorgfältig ausprobieren. Die entscheidende Frage ist nicht, ob Dispensatio alles kann, sondern ob ihr einfacher Ablauf zu den eigenen Fähigkeiten, Gewohnheiten und finanziellen Zielen passt.
Als kostenlose Finanz-App mit einer Altersfreigabe ab null Jahren ist sie niedrigschwellig genug, um sie ohne großes Risiko kennenzulernen. Die Entwicklung durch Tobias Hauß und die aktuelle Version 1.3.2 machen sie zu einer konkreten Option für ein persönliches Haushaltsbuch, nicht aber automatisch zu einem vollständigen Finanzzentrum. Nach meinem Test bleibt mein Urteil deshalb ausgewogen: Dispensatio - Haushaltsbuch ist eine brauchbare Wahl für bewusstes, selbst geführtes Budgetieren, solange man die Eingaben regelmäßig macht und keine Bankautomatisierung oder umfassende Mehrbenutzerverwaltung erwartet.


